
No Solino e Oliveira Advogados Associados, os advogados Pedro Francisco Guimarães Solino, João Luiz de Lima Oliveira Júnior e a equipe da banca explicam por que as obrigações do cliente continuam valendo, onde buscar informações oficiais e como evitar golpes que se aproveitam da situação
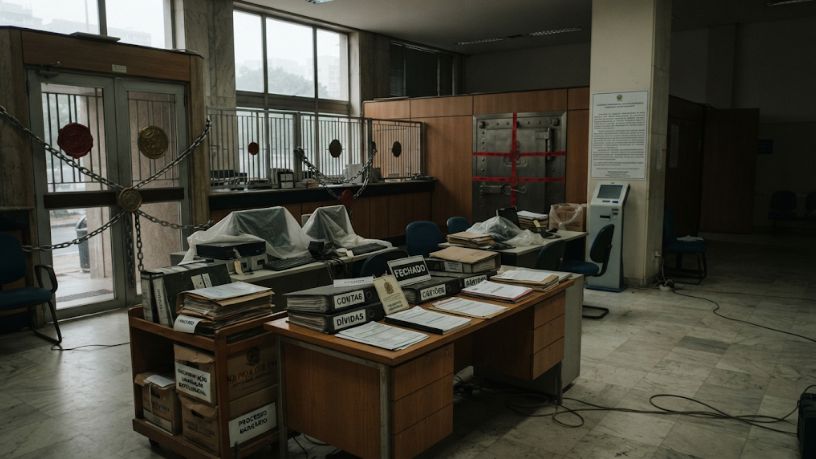
Quando o Banco Central decreta a liquidação extrajudicial de um banco, de uma financeira ou de uma instituição de pagamento, os clientes costumam ser tomados por dúvidas imediatas sobre o dinheiro guardado, as parcelas em andamento e o cartão de crédito, e o escritório Solino e Oliveira Advogados Associados observa que a desinformação nesse momento abre espaço para dois problemas: o atraso de dívidas que continuam valendo e a ação de golpistas que prometem resolver tudo mediante pagamento.
A liquidação extrajudicial é um regime especial, conduzido por um liquidante nomeado pelo Banco Central, para encerrar as atividades de uma instituição com problemas graves. Ela segue regras próprias, diferentes das de uma reclamação comum de consumo.
As dívidas do cliente não desaparecem
O ponto que mais gera confusão é o das obrigações do próprio cliente. A liquidação da instituição não cancela nem suspende automaticamente empréstimos, financiamentos, faturas de cartão de crédito e outras dívidas. Em regra, esses débitos continuam exigíveis, porque passam a integrar o patrimônio administrado pelo liquidante.
Por isso, a orientação do Procon-MPMG, em aviso publicado em fevereiro de 2026 para orientar os órgãos de defesa do consumidor, é manter os pagamentos em dia e seguir apenas os canais de cobrança indicados pelo liquidante. Deixar de pagar pode gerar encargos e negativação, e a dívida pode ser cobrada ou até transferida a terceiros no curso do processo.
Cuidado com boletos de origem desconhecida
O mesmo aviso alerta para não pagar documentos enviados por terceiros desconhecidos. Na dúvida, o cliente deve conferir os dados de pagamento diretamente nos comunicados oficiais do liquidante, publicados nos canais da instituição e divulgados pelo Banco Central, antes de quitar qualquer parcela.
Salário, benefícios, Pix e saldo em conta
Quem recebia salário, aposentadoria ou outros pagamentos na instituição liquidada deve procurar o empregador ou a fonte pagadora para indicar uma nova conta. Serviços como chaves Pix e débitos automáticos podem ser descontinuados, e o cliente precisa cadastrar novas chaves e transferir as autorizações de débito para outra instituição.
O destino do saldo depende do tipo de conta. Depósitos em conta corrente, poupança e alguns investimentos, como CDB, contam com a garantia do Fundo Garantidor de Créditos, o FGC, dentro dos limites previstos em suas regras. Já o saldo em conta de pagamento de fintechs e carteiras digitais não é coberto pelo FGC, e sua devolução depende do processo conduzido pelo liquidante. O cadastro para recebimento de valores deve ser feito apenas nos canais oficiais do liquidante e do FGC.
Na análise de Solino e Oliveira Advogados Associados, o momento exige separar o que é do cliente receber, que depende do rito da liquidação e das garantias aplicáveis, do que é do cliente pagar, que em regra continua valendo, para não cometer o erro de suspender pagamentos esperando uma compensação que não é automática.
O papel limitado do Procon durante a liquidação
O aviso do Procon-MPMG esclarece que, no regime de liquidação, a atuação dos órgãos de defesa do consumidor é sobretudo orientativa e preventiva. Os Procons não devem abrir procedimentos para intermediar a devolução de valores com a instituição em liquidação, e as demandas podem ser registradas como consultas, para fins estatísticos. Havendo indício de fraude, o caso deve ser encaminhado às autoridades competentes.
Também convém guardar todos os comunicados recebidos da instituição e do liquidante, os extratos anteriores à liquidação, os contratos e os comprovantes de pagamento das parcelas, porque esses documentos serão a base de qualquer pedido de esclarecimento ou de correção de valores ao longo do processo.
Isso não significa que o cliente fica sem caminhos. Divergências sobre valores, cobranças ou créditos devem ser apresentadas ao liquidante, conforme o procedimento oficial, e questões que envolvam terceiros, como correspondentes e lojas que intermediaram contratos, podem seguir pelas vias comuns, conforme o caso.
Os golpes mais comuns
Golpistas costumam aproveitar a liquidação para enviar mensagens falsas, links e aplicativos fraudulentos, pedir dados por canais não oficiais e prometer agilizar o recebimento de valores mediante pagamento de taxas. O cliente não deve clicar em links desconhecidos, baixar aplicativos fora das lojas oficiais, pagar qualquer taxa ou adiantamento para receber dinheiro, nem informar senhas, códigos ou biometria. Intermediários que oferecem antecipar ressarcimentos também devem ser evitados.
Relações bancárias, fraudes, cobranças indevidas e responsabilidade civil de instituições financeiras integram a atuação de Solino e Oliveira Advogados Associados em Direito do Consumidor, banca que reúne mais de uma década de experiência em demandas de pessoas físicas.
Conclusão
A liquidação extrajudicial de um banco, financeira ou instituição de pagamento não cancela as dívidas do cliente, que devem continuar sendo pagas pelos canais indicados pelo liquidante. Salários, benefícios, chaves Pix e débitos automáticos precisam ser migrados para outra instituição, e a devolução de saldos depende do tipo de conta, da garantia do FGC e do rito da liquidação. Buscar informações apenas nos canais oficiais e recusar qualquer pedido de pagamento para receber valores são os cuidados centrais, sempre conforme as particularidades de cada caso.